


La hipoteca media ya se firma a 26 años, ¿compensa alargar el plazo a 30 o 35?
Según el INE, la hipoteca media sobre vivienda firmada en agosto de 2026 fue de 181.285 euros, un récord, con un tipo medio del 3,08 % y un plazo de 26 años, uno más que un año antes. Con los precios subiendo y el euríbor por encima del 3 %, alargar el plazo es la forma más rápida de que la cuota encaje con tus ingresos. Pero tiene un precio, y conviene conocerlo antes de firmar.
En FindHipoteca esta duda sale en casi todos los estudios: «¿lo pongo a 30 años y así pago menos?». Aquí van los números.
Cuota e intereses según el plazo
Ejemplo con 180.000 euros al 3,10 % fijo:
| Plazo | Cuota mensual | Intereses totales |
|---|---|---|
| 20 años | 1.007 € | 61.754 € |
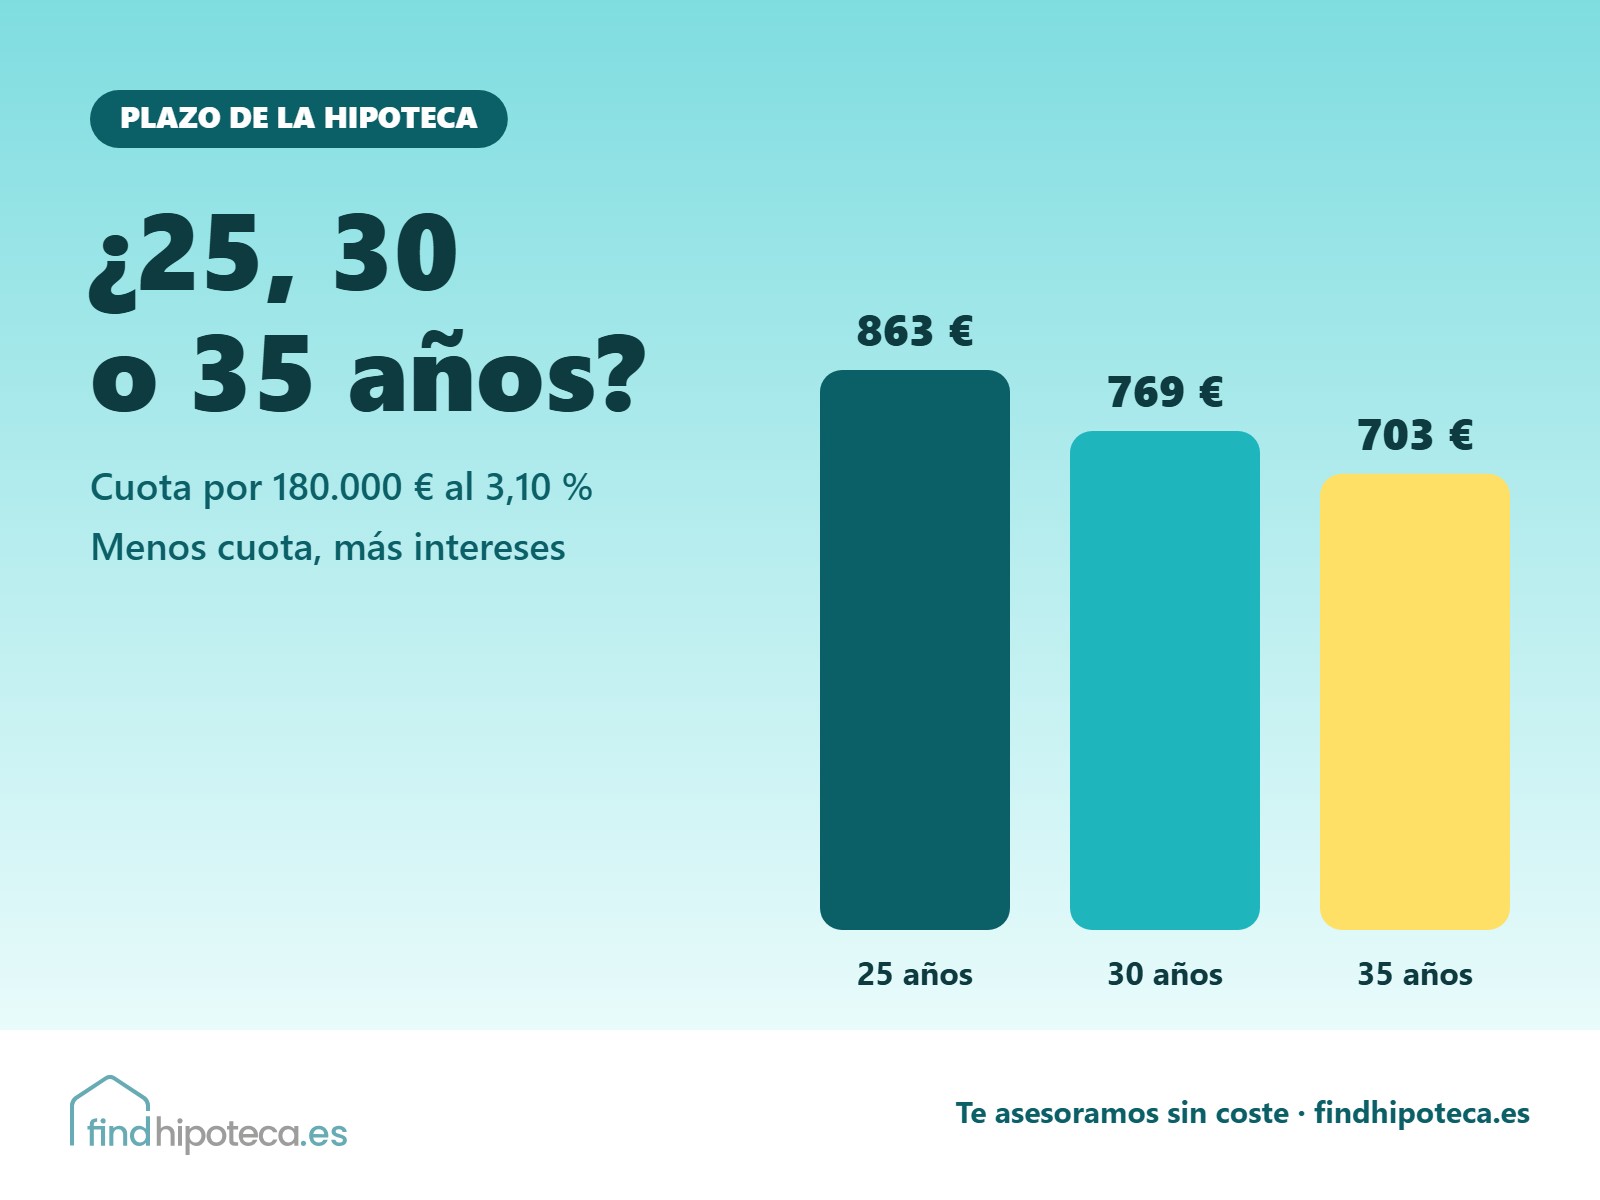
| 25 años | 863 € | 78.892 € |
| 30 años | 769 € | 96.707 € |
| 35 años | 703 € | 115.182 € |
Pasar de 25 a 30 años baja la cuota en 94 euros al mes, pero suma casi 18.000 euros de intereses. Pasar de 30 a 35 solo la baja 66 euros más y añade otros 18.500. Cuanto más alargas, menos ganas en cuota y más pierdes en intereses.
Cuándo tiene sentido un plazo largo
- Cuando sin él no llegas a la ratio. Los bancos suelen exigir que la cuota no pase de entre el 30 % y el 40 % de tus ingresos netos. Alargar el plazo puede ser lo que hace viable la operación. Lo explicamos en ratio de endeudamiento.
- Cuando quieres colchón mensual y piensas amortizar cuando puedas. Una cuota más baja con amortizaciones parciales te da flexibilidad. Mira reducir cuota o plazo.
- Cuando eres joven y esperas que tus ingresos suban con los años.
Los límites que pone el banco
La mayoría de bancos no pasan de 30 años para primera vivienda, y algunos llegan a 35 en perfiles concretos o con aval ICO. Además, casi todos exigen que la hipoteca esté pagada antes de que el titular de más edad cumpla 70 o 75 años. Si tienes 45 años, lo normal es que no puedas pasar de 25 o 30. Te lo contamos en edad máxima para la hipoteca.
El plazo también influye en el tipo: algunos bancos cobran un poco más en sus fijas a plazos largos, así que el ahorro mensual puede ser algo menor del que ves en la tabla.
Una fórmula que funciona
Muchos de nuestros clientes eligen el plazo largo para la firma, por seguridad, y se marcan un objetivo de amortización anual. Así, si un año hay gastos inesperados no pasa nada, y si va bien, reducen plazo e intereses. Antes de hacerlo, comprueba que la hipoteca no tenga comisiones por amortización altas.
Si yo firmara hoy, elegiría el plazo más corto que me deje una cuota cómoda, no el que me deje la cuota mínima. La diferencia entre «llego» y «llego con margen» es lo que te salva el día que sube el euríbor o llega un gasto que no esperabas.
Preguntas frecuentes
¿Puedo acortar el plazo después?
Sí, amortizando capital y pidiendo reducir plazo, o mediante una novación.
¿Y alargarlo si tengo problemas?
Es posible, pero requiere acuerdo con el banco. Mira las opciones en no puedo pagar la hipoteca.
¿Cuánto pago por una hipoteca de 150.000 o 200.000 euros?
Lo calculamos con distintos plazos y tipos en cuánto se paga de hipoteca.
En FindHipoteca te ayudamos a elegir el plazo que encaja con tus ingresos y buscamos el banco que mejor lo financia. Sin coste para ti.
¿Te ayudamos con tu hipoteca?
Déjanos tus datos y te contactamos para revisar tu caso.


