


Cambiar de trabajo antes de la hipoteca, periodo de prueba y antigüedad
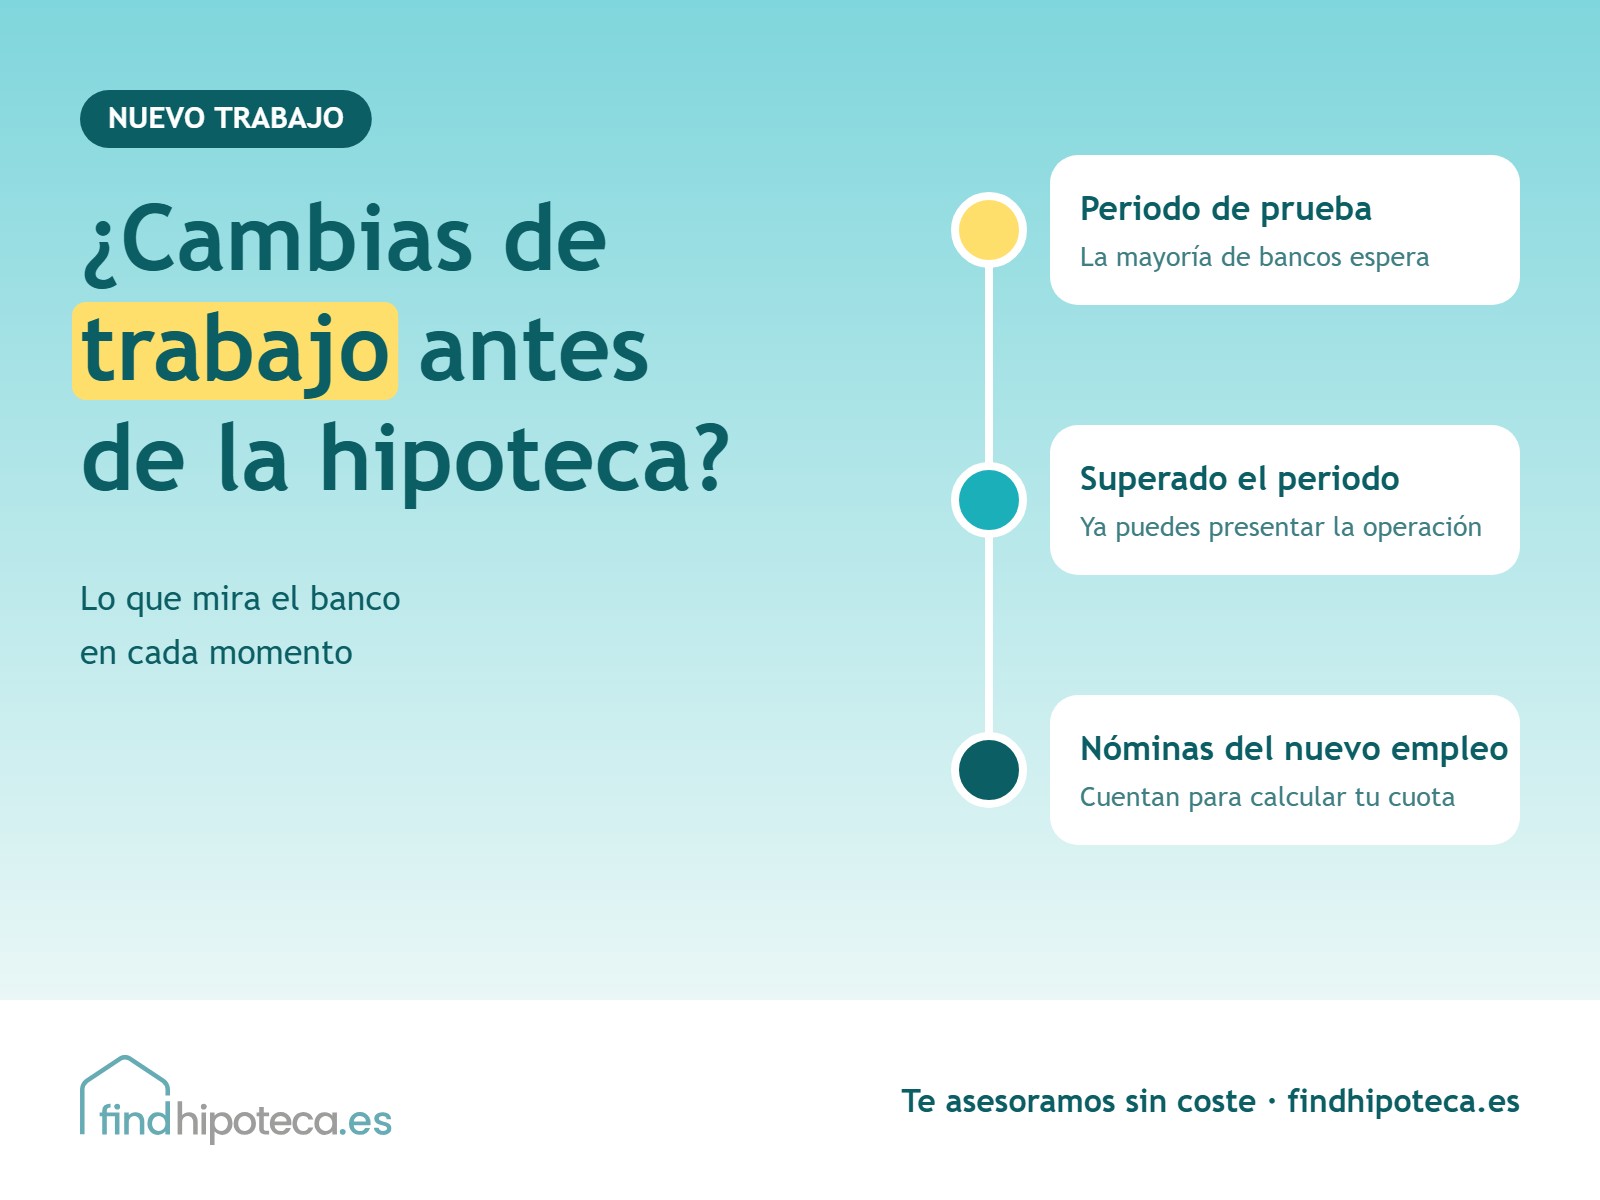
Cambiar de trabajo no te impide conseguir una hipoteca, pero sí puede retrasarla. La mayoría de bancos no aprueban una operación mientras estás en periodo de prueba, porque en ese tiempo la empresa puede prescindir de ti sin indemnización. Una vez superado, lo que más pesa no es cuánto llevas en la empresa nueva, sino tu trayectoria: si vienes del mismo sector y sin huecos en tu vida laboral, un trabajo recién estrenado no suele ser un problema.
Es una duda muy habitual: mucha gente cambia de empleo justo cuando está buscando piso, a menudo para ganar más y llegar a la cuota. Te explicamos cómo lo ve el banco y cómo organizarte para que el cambio no te cueste la hipoteca.
El periodo de prueba, el primer filtro
Por ley, el periodo de prueba no puede superar los seis meses para técnicos titulados y los dos meses para el resto de trabajadores (tres en empresas de menos de 25 empleados), salvo que el convenio diga otra cosa. Mientras dure, la mayoría de bancos prefiere esperar.
Lo que sí puedes hacer en ese tiempo es preparar la documentación, hacer números y pedir una valoración previa. Así, el día que lo superes, la operación está lista para presentarse.
Cuánta antigüedad piden los bancos
No hay una regla fija. Como orientación:
- Con contrato indefinido y periodo de prueba superado, muchos bancos aceptan la operación aunque lleves pocos meses, siempre que tu vida laboral sea estable.
- Si has cambiado de sector o vienes de una etapa en paro, es más probable que te pidan algo más de antigüedad, a menudo entre seis meses y un año.
- Si tu contrato es temporal o fijo discontinuo, el análisis es distinto. Lo vemos en hipoteca con contrato temporal o fijo discontinuo.
Lo que el banco quiere saber es si tus ingresos van a seguir ahí dentro de cinco o diez años. Por eso un ingeniero que pasa de una empresa a otra de su sector con mejor sueldo suele verse con buenos ojos.
Si cobras más, ¿te prestan más?
Sí, pero el banco calcula con lo que puedes demostrar. Normalmente pide las últimas nóminas, así que hasta que no tengas una o dos del nuevo empleo, el sueldo nuevo no siempre cuenta. Con él, la cuota que te permiten sube: recuerda que suele estar por debajo del 30-35 % de tus ingresos netos, como explicamos en ratio de endeudamiento.
Los bonus, comisiones o variables que todavía no has cobrado no se suelen tener en cuenta hasta que aparezcan en nóminas o en la declaración de la renta.
El peor momento para cambiar: entre la aprobación y la firma
Si el banco ya ha aprobado tu hipoteca, has firmado arras y te llega una oferta de trabajo, ten cuidado. Antes de la firma, muchos bancos vuelven a revisar tu situación laboral. Si en ese momento estás en periodo de prueba, pueden echar atrás la operación y podrías perder la señal. Si te pasa, lo más sensato es intentar que tu incorporación sea después de la firma o hablarlo antes con tu gestor o asesor.
Lo que no conviene es ocultarlo: el banco tiene acceso a tu vida laboral y lo va a ver. Si quieres saber qué pasa con las arras si la hipoteca no sale, lo explicamos en contrato de arras e hipoteca denegada.
Casos especiales
- De asalariado a autónomo: lo normal es que el banco quiera ver al menos uno o dos años de declaraciones. Mira hipotecas para autónomos.
- Funcionarios que cambian de destino o aprueban oposición: los bancos los tratan muy bien, incluso con poca antigüedad. Lo vemos en hipoteca para funcionarios.
- Compras en pareja y solo uno cambia de trabajo: si los ingresos del otro bastan, a veces se puede avanzar. Lo explicamos en hipoteca en pareja.
Preguntas frecuentes
¿Me pueden dar la hipoteca en periodo de prueba?
Algún banco lo hace con perfiles muy solventes, pero es la excepción. Lo habitual es esperar a superarlo.
¿Cuenta la antigüedad de mi trabajo anterior?
Cuenta tu trayectoria. Si no hay huecos y sigues en el mismo sector, el banco lo valora aunque la empresa sea nueva.
¿Qué documentos me van a pedir?
Contrato, nóminas, vida laboral y declaración de la renta, entre otros. La lista completa está en documentación necesaria para pedir una hipoteca.
¿Y si me han denegado la hipoteca por este motivo?
Normalmente es cuestión de esperar unos meses o probar con otro banco. Te lo contamos en hipoteca denegada.
En FindHipoteca te decimos qué bancos aceptan tu situación laboral actual y cuándo es el mejor momento para presentar la operación. Sin coste para ti.
¿Te ayudamos con tu hipoteca?
Déjanos tus datos y te contactamos para revisar tu caso.


