


Alquiler con opción a compra, cómo funciona y qué pasa con la hipoteca
El alquiler con opción a compra te permite vivir en una vivienda como inquilino y reservarte el derecho a comprarla más adelante, a un precio que se fija desde el principio. Parte de lo que pagas (la prima inicial y un porcentaje de las rentas) se descuenta del precio final. Es una forma de ir acumulando la entrada mientras vives en la casa, pero tiene una trampa que mucha gente descubre tarde: la opción de compra no te garantiza la hipoteca.
Con el alquiler en máximos y la dificultad para reunir el 20 % de entrada más gastos, esta fórmula vuelve a estar sobre la mesa. Te explicamos cómo funciona, cuánto tienes que tener ahorrado al final y qué conviene dejar atado en el contrato.
Cómo funciona
Son en realidad dos contratos en uno: un alquiler y una opción de compra. Lo habitual es pactar:
- El precio de venta, cerrado desde el primer día.
- La prima, un pago inicial por el derecho de compra. Suele moverse entre el 3 % y el 10 % del precio y se descuenta si compras.
- El porcentaje de la renta que se descuenta. Puede ser el 100 %, la mitad o menos. Es lo que más conviene negociar.
- El plazo para ejercer la opción, normalmente entre dos y cinco años.
Si al final no compras, el propietario se queda con la prima y con todo lo que has pagado de alquiler.
Un ejemplo con números
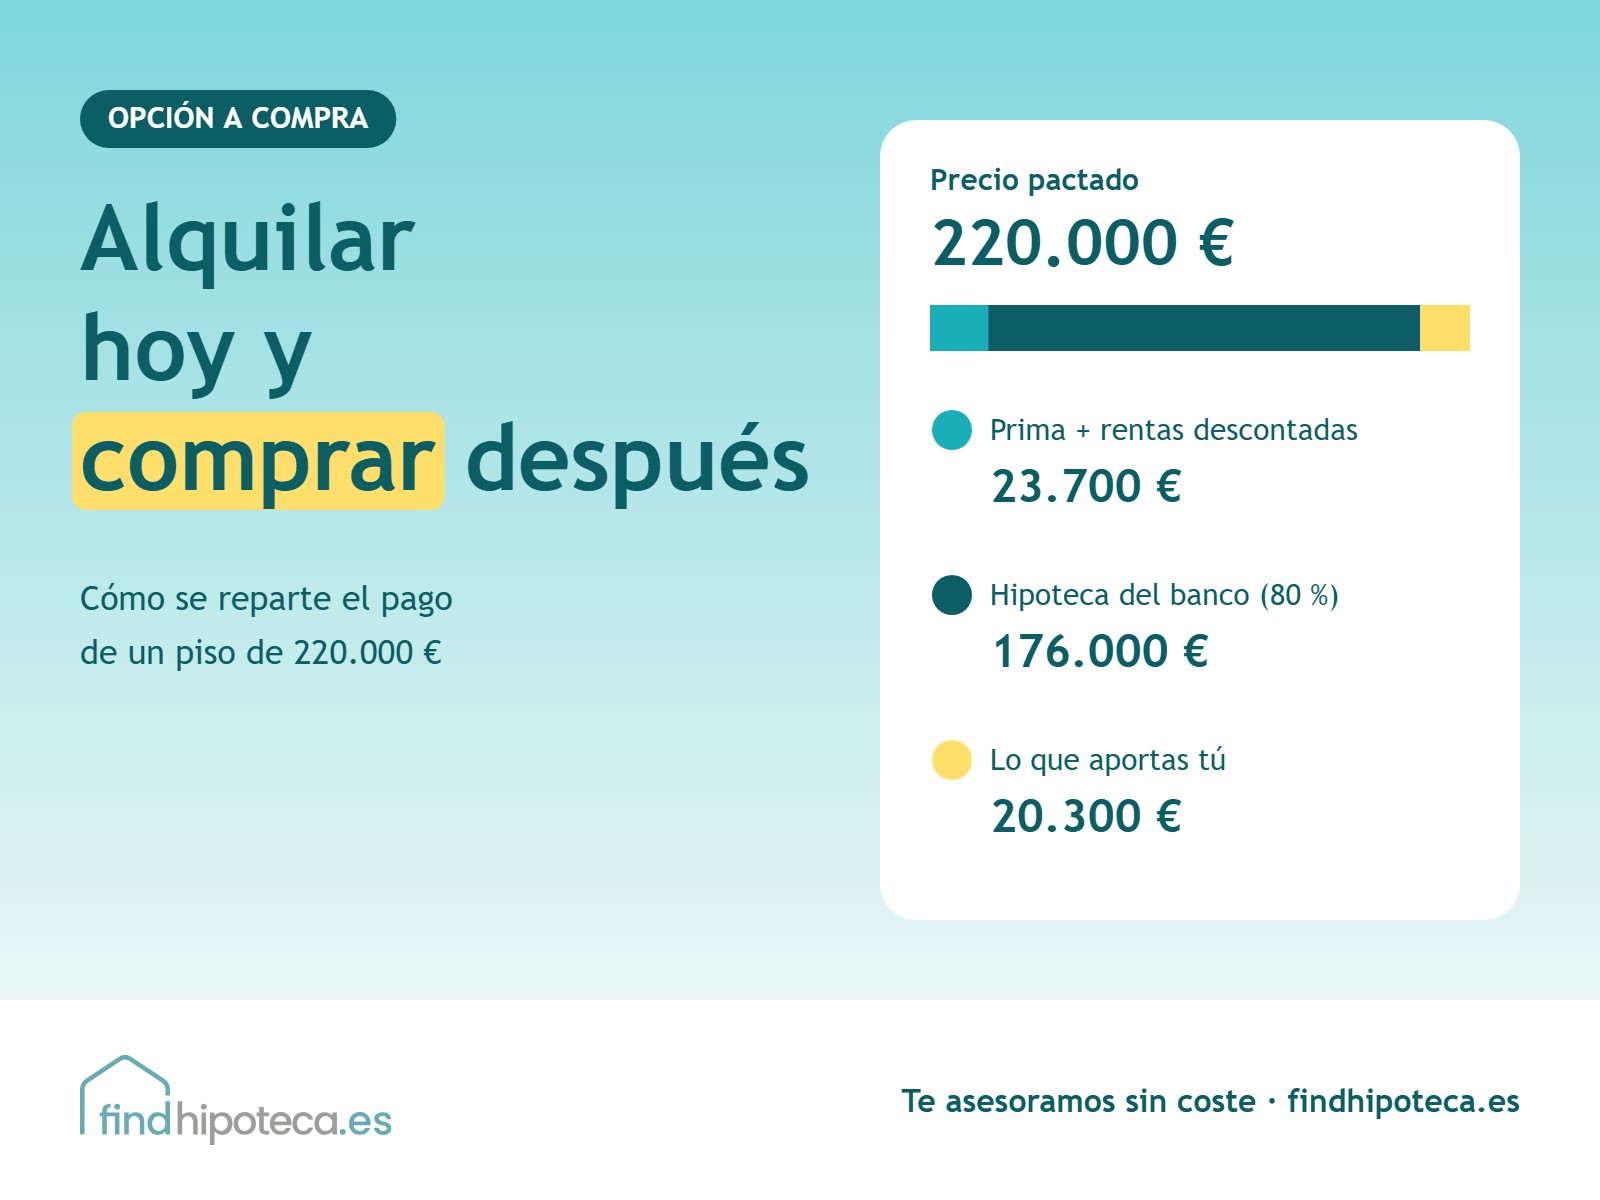
Piso de 220.000 euros. Pagas una prima del 3 % (6.600 euros) y un alquiler de 950 euros al mes durante tres años, del que se descuenta la mitad. Al llegar la fecha de compra:
- Prima: 6.600 euros.
- Rentas descontadas: 475 euros × 36 meses = 17.100 euros.
- Total ya pagado a cuenta: 23.700 euros.
- Te quedan por pagar: 196.300 euros.
Si el banco financia el 80 % del precio, te presta 176.000 euros. Tú tendrías que aportar los 20.300 euros restantes y, además, los gastos de la compraventa, que en este ejemplo rondan los 22.000 euros. Ojo: los impuestos se calculan sobre el precio total de la vivienda, no sobre lo que te queda por pagar.
Lo que hace el banco cuando llega el momento
Cuando vas a ejercer la opción, el banco analiza la operación como cualquier otra compra. Mira tus ingresos, tus deudas y tu estabilidad laboral en ese momento, no cuando firmaste el alquiler. Y encarga una tasación.
Aquí está el riesgo principal: si la vivienda tasa por debajo del precio pactado, el banco financiará el 80 % del valor de tasación y te tocará poner la diferencia. Lo explicamos en qué hacer si la casa tasa por debajo del precio. Con la vivienda subiendo como en los últimos años, el riesgo suele ser el contrario, y entonces juega a tu favor: compras a un precio cerrado hace tres años.
Lo que conviene dejar atado en el contrato
- Qué pasa si el banco no te concede la hipoteca. Lo ideal es una cláusula que te devuelva al menos la prima en ese caso. Es el mismo problema que con las arras, y lo vemos en contrato de arras e hipoteca denegada.
- Quién paga reparaciones y la comunidad durante el alquiler.
- La inscripción de la opción en el Registro de la Propiedad. Te protege si el propietario vende a otro o se la embargan.
- Que la vivienda está libre de cargas. Pide una nota simple antes de firmar (te contamos qué mirar en nota simple antes de comprar piso).
Cuándo tiene sentido
- Tienes ingresos estables pero aún no los ahorros suficientes.
- Estás seguro de que quieres esa vivienda concreta.
- Puedes asumir un alquiler algo más alto de lo normal, porque parte de él es ahorro.
Antes de firmar, merece la pena comprobar si hoy ya podrías hipotecarte: entre el aval ICO y las hipotecas por encima del 80 %, hay quien compra directamente sin pasar por el alquiler. Lo vemos en hipoteca al 90 % y aval ICO.
Preguntas frecuentes
¿Las rentas descontadas cuentan como entrada para el banco?
Reducen lo que te queda por pagar, pero el banco calcula su préstamo sobre el precio o la tasación, el menor. Revisa el ejemplo de arriba para ver cómo encaja.
¿Puedo comprar antes de que acabe el plazo?
Normalmente sí, si el contrato lo permite. Conviene que lo diga expresamente.
¿Y si el propietario se niega a vender?
Si la opción está bien redactada y la ejerces en plazo, el propietario está obligado. Por eso es importante inscribirla.
¿Me dan una hipoteca si soy autónomo?
Sí, pero con más requisitos. Te los contamos en hipotecas para autónomos.
En FindHipoteca podemos revisar tu caso antes de que firmes el contrato, para que sepas desde el principio cuánto te financiaría el banco cuando llegue el momento. Sin coste para ti.
¿Te ayudamos con tu hipoteca?
Déjanos tus datos y te contactamos para revisar tu caso.


