


La vivienda sube un 14 % y la tasación no llega, qué hacer si tu casa tasa por debajo del precio
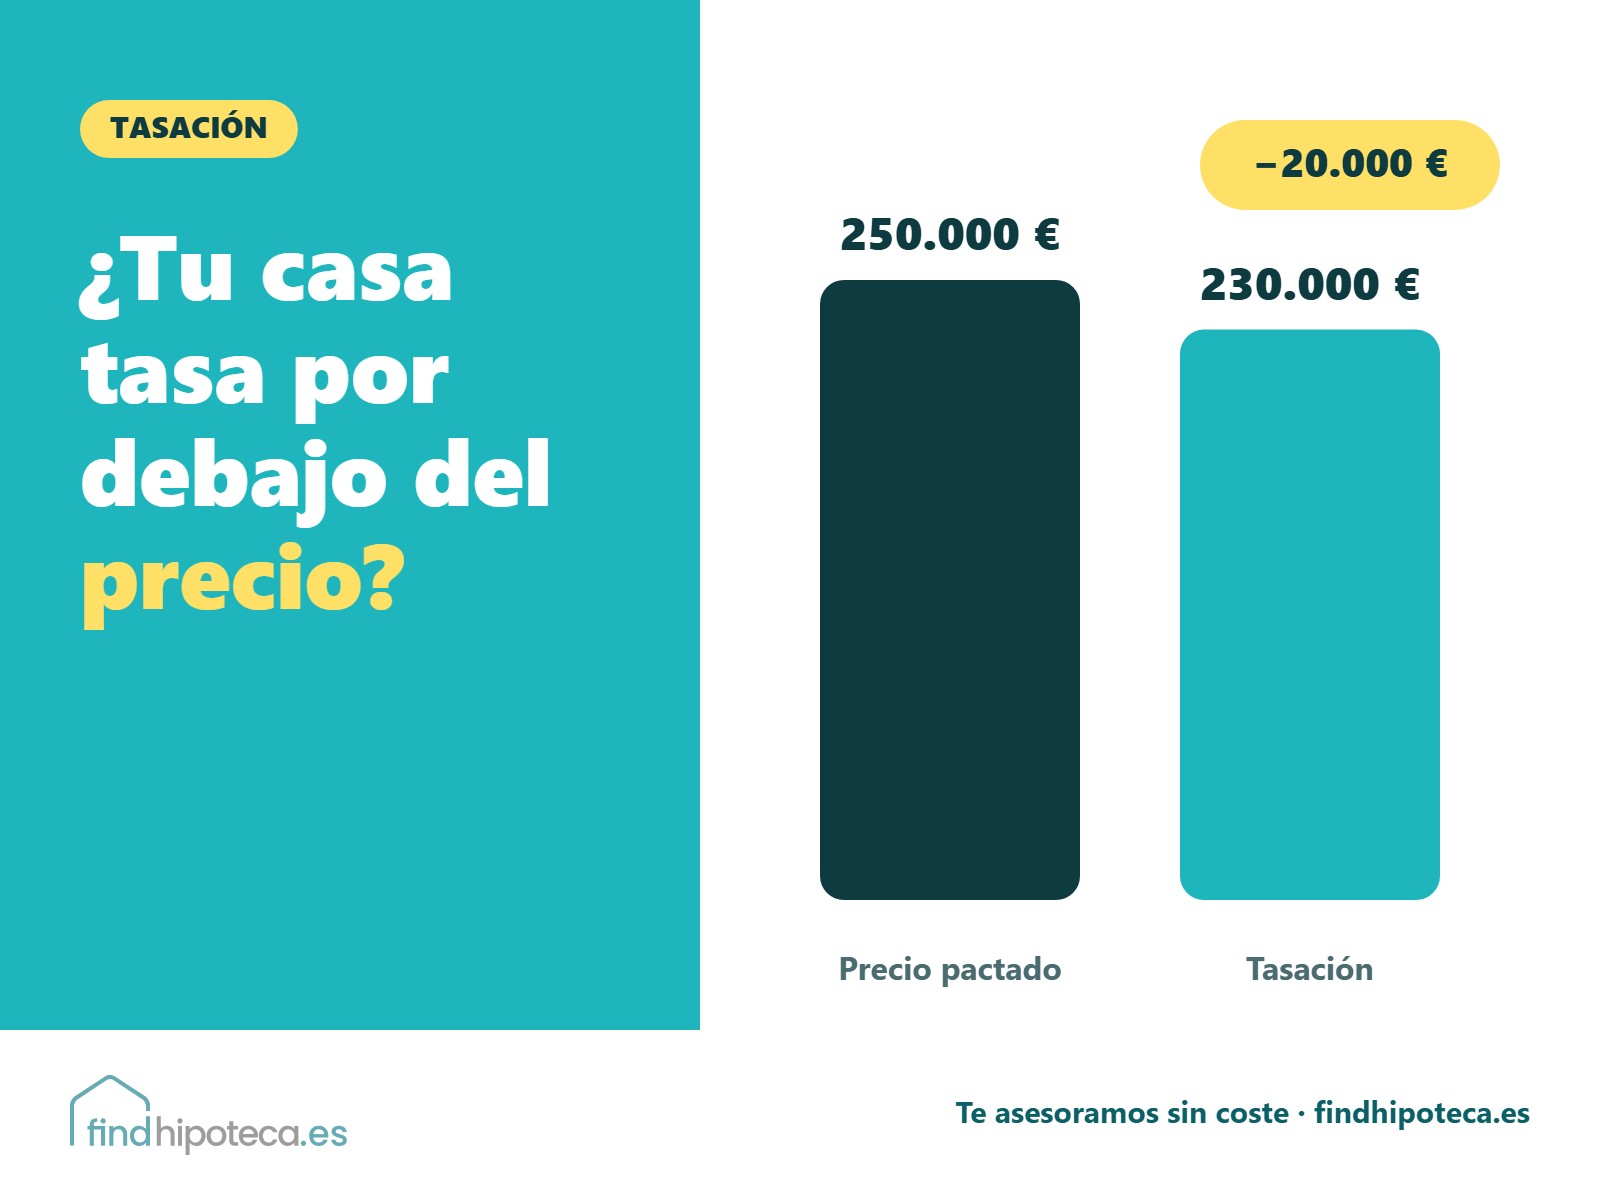
La vivienda en España se encareció un 14,2 % interanual en septiembre de 2026, según Tinsa, y en muchas zonas los precios de venta van por delante de lo que reflejan las tasaciones. El resultado lo vemos cada semana: compradores con las arras firmadas que descubren que la casa tasa 10.000, 20.000 o 30.000 euros por debajo de lo pactado. Y como el banco presta sobre el valor más bajo entre compra y tasación, esa diferencia sale de tu bolsillo.
En FindHipoteca este es uno de los problemas que más se repiten este año. Aquí va por qué ocurre, cuánto te cuesta y qué puedes hacer antes y después de la tasación.
Por qué la tasación se queda corta
El tasador no valora lo que alguien está dispuesto a pagar hoy, sino lo que justifican testigos comparables ya cerrados y criterios regulados por el Banco de España. En un mercado con poca oferta (las viviendas en venta cayeron un 9 % interanual en el tercer trimestre, según un estudio publicado en octubre) y compradores que pujan, el precio pactado puede ir por delante de esos comparables.
Cuánto te cuesta la diferencia
| Tasación igual al precio | Tasación 20.000 € por debajo | |
|---|---|---|
| Precio de compra | 250.000 € | 250.000 € |
| Tasación | 250.000 € | 230.000 € |
| Hipoteca al 80 % | 200.000 € | 184.000 € |
| Entrada que pones tú | 50.000 € | 66.000 € |
A eso súmale los gastos de compra, que se calculan sobre el precio, no sobre la tasación. Una diferencia de 20.000 euros te obliga a aportar 16.000 euros más de entrada.
Qué hacer antes de firmar arras
- Pide una estimación de valor antes de comprometerte. No es una tasación oficial, pero te dice si el precio está en línea con el mercado.
- Incluye una cláusula de financiación en las arras que te permita recuperar la señal si la hipoteca no sale por causas ajenas a ti. Te lo contamos en contrato de arras e hipoteca.
- Ten un colchón de un 5 % del precio por si la tasación se queda corta.
Qué hacer si ya ha tasado por debajo
- Negocia el precio con el vendedor. La tasación es un argumento objetivo y muchos vendedores prefieren rebajar a perder la venta.
- Busca un banco que financie más porcentaje. Algunos llegan al 90 % de la tasación en ciertos perfiles, lo que compensa parte de la diferencia. Mira hipoteca al 90 %.
- Pide una segunda tasación con otra sociedad homologada que el banco acepte. No siempre sale distinta, pero en zonas con pocos testigos puede variar.
- Valora el aval ICO si eres menor de 35 años o tienes hijos menores. Mira los requisitos del aval ICO.
Lo que no recomendamos es tapar la diferencia con un préstamo personal. Suma cuota, empeora tu ratio de endeudamiento y puede hacer que el banco te deniegue la hipoteca, como explicamos en préstamo personal para la entrada.
Si yo estuviera comprando en una zona donde los precios suben deprisa, pediría la tasación lo antes posible, incluso antes de tener la oferta definitiva del banco. Saberlo con tiempo es lo que te deja margen para negociar.
Preguntas frecuentes
¿Puedo aportar mi propia tasación?
Sí. El banco está obligado a aceptar una tasación de una sociedad homologada y vigente, aunque puede revisarla.
¿El banco presta sobre el precio o sobre la tasación?
Sobre el menor de los dos valores. Si la tasación es inferior, se toma la tasación.
¿Cuánto cuesta una tasación?
Normalmente entre 300 y 600 euros, según la vivienda y la zona. Te lo explicamos en tasación de vivienda para hipoteca.
En FindHipoteca buscamos el banco que mejor financia tu operación aunque la tasación no acompañe. No cobramos comisión al cliente.
¿Te ayudamos con tu hipoteca?
Déjanos tus datos y te contactamos para revisar tu caso.


