


Comisiones de la hipoteca, cuáles te pueden cobrar y cuáles no
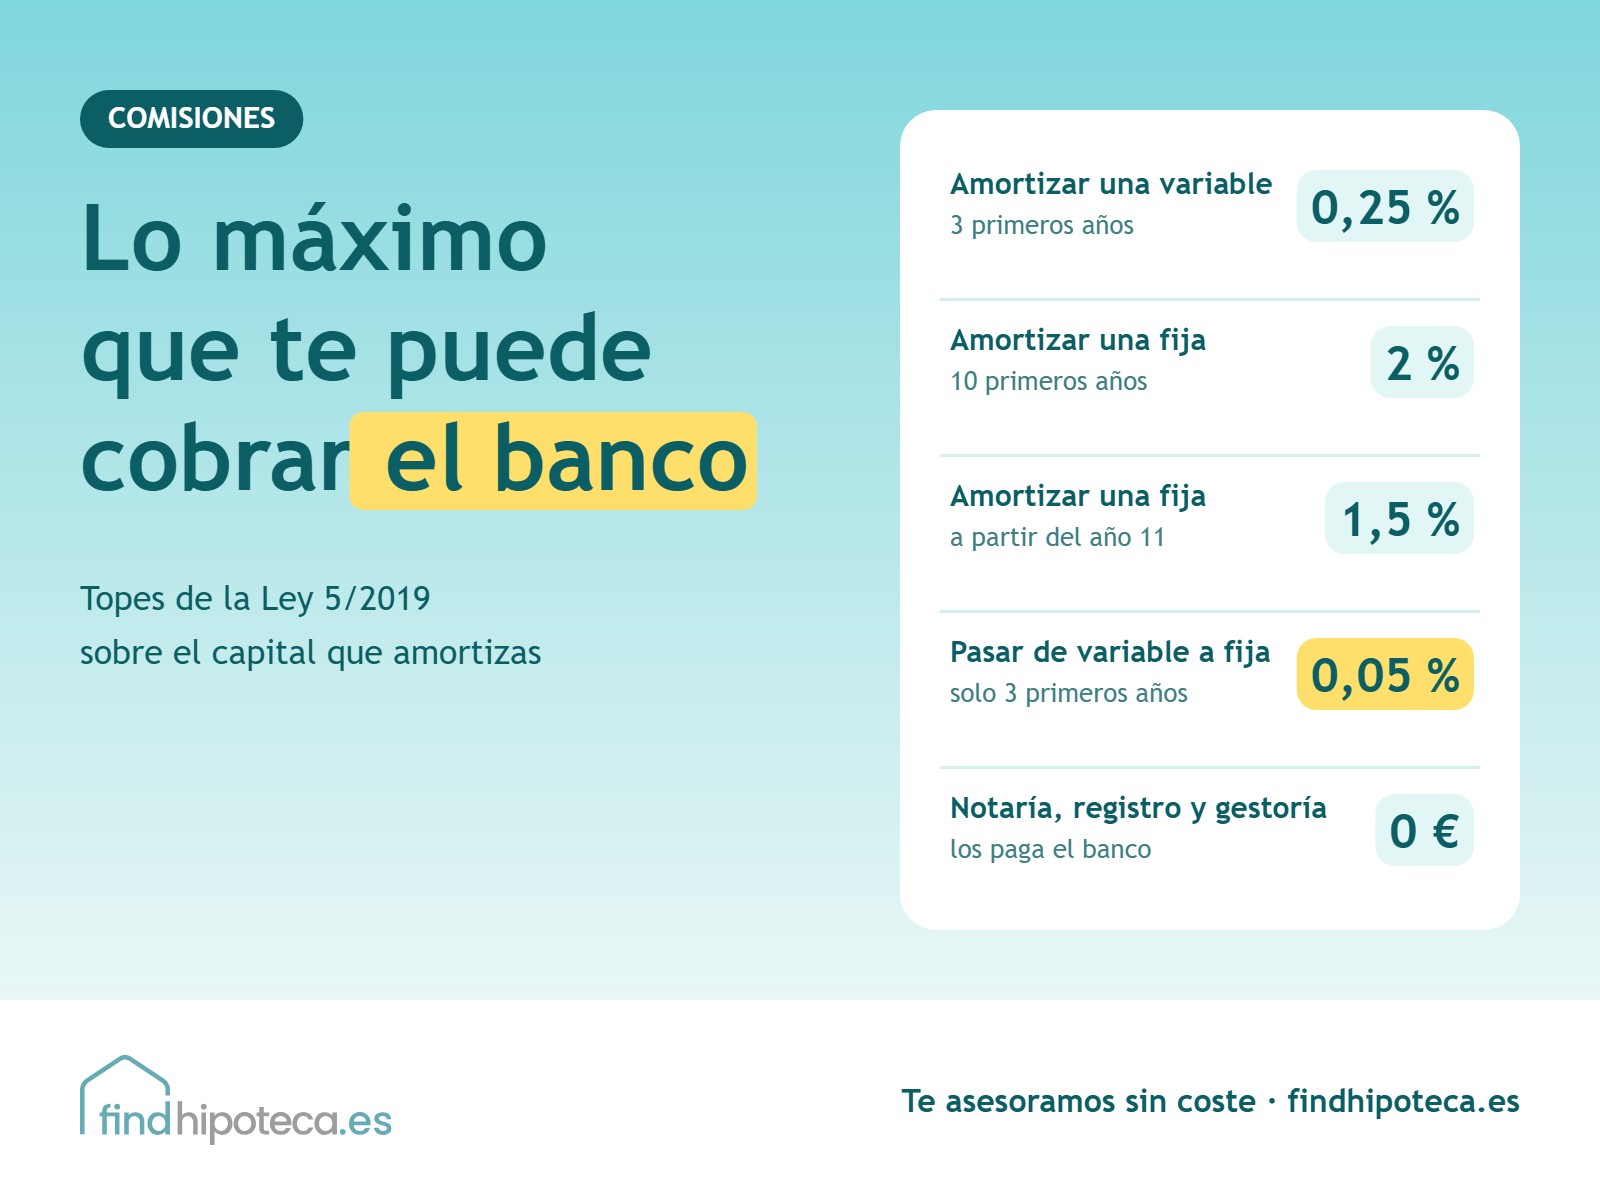
Una hipoteca puede tener varias comisiones, pero la ley pone límites muy claros a casi todas. Desde la Ley 5/2019, el banco puede cobrarte una única comisión de apertura, unas comisiones por amortizar antes de tiempo con topes fijados por ley y, si te retrasas, intereses de demora limitados. Lo que no puede hacer es cobrarte por servicios que no te presta ni repercutirte los gastos de notaría, registro y gestoría de la firma.
Conocer estos topes sirve para dos cosas: comparar ofertas con criterio y no pagar de más cuando quieras amortizar, cambiar de banco o pasar tu hipoteca a tipo fijo, algo que muchos se están planteando con el euríbor por encima del 3 %.
Comisión de apertura
Si existe, solo puede haber una y tiene que englobar todo lo relacionado con el estudio, la tramitación y la concesión del préstamo. El banco no puede cobrarte aparte una «comisión de estudio» ni otra de tramitación. Hoy muchas entidades no la cobran, así que es un buen punto para negociar.
Comisión por amortización anticipada
Es la que pagas al devolver parte o todo el préstamo antes de tiempo. Para hipotecas firmadas desde el 16 de junio de 2019, los topes son:
- Hipoteca variable: como máximo el 0,25 % del capital que amortizas durante los tres primeros años, o el 0,15 % durante los cinco primeros, según lo que diga tu contrato. Después, nada.
- Hipoteca fija: como máximo el 2 % durante los diez primeros años y el 1,5 % a partir de ahí.
- Hipoteca mixta: se aplica el tope de la fija durante el tramo fijo y el de la variable durante el variable.
En las hipotecas fijas, además, el banco solo puede cobrarte esa compensación si sufre una pérdida financiera real por la amortización. No es automática.
Un ejemplo: amortizas 30.000 euros en el segundo año de una hipoteca variable. La comisión máxima son 75 euros. Si lo haces en el cuarto año de una hipoteca fija, el máximo serían 600 euros. Si tienes dudas sobre si amortizar plazo o cuota, lo vemos en amortizar hipoteca anticipadamente.
Para hipotecas variables anteriores a 2019, el límite general es del 0,5 % durante los cinco primeros años y del 0,25 % después, salvo que tu contrato diga menos.
Pasar de variable a fija
Si cambias una hipoteca variable a tipo fijo, ya sea con tu banco (novación) o llevándotela a otro (subrogación), la comisión no puede superar el 0,05 % del capital pendiente durante los tres primeros años. A partir del cuarto año, es cero. Este tope rige desde noviembre de 2022 y se aplica aunque tu contrato diga otra cosa. Lo desarrollamos en cambiar la hipoteca de variable a fija.
Si te retrasas en un pago
- Interés de demora: no puede superar el interés ordinario de tu hipoteca más tres puntos, y solo se aplica sobre la cuota vencida, no sobre toda la deuda.
- Comisión por reclamación de impagos: el Banco de España entiende que solo se puede cobrar una vez por cada impago y si el banco ha hecho una gestión real para reclamarlo. Cobrarla de forma automática no es una buena práctica.
Si ves que vas a tener problemas para pagar, actúa antes del primer recibo devuelto. Te contamos las opciones en no puedo pagar la hipoteca.
Gastos de la firma: quién paga qué
Con la ley actual, el banco paga la notaría (la escritura original), el registro de la propiedad, la gestoría y el impuesto de actos jurídicos documentados de la hipoteca. A ti te corresponden la tasación y las copias de la escritura que pidas. Ojo: esto es la hipoteca; los impuestos de la compraventa son otra cosa y sí te tocan a ti. Puedes calcularlos con nuestra calculadora de gastos.
Lo que no es una comisión pero cuesta dinero
Los productos vinculados (seguros, nómina, tarjetas) no son comisiones, pero pesan en el coste total. Una hipoteca sin comisión de apertura puede salir más cara que otra con comisión si te obliga a contratar un seguro caro. Por eso hay que comparar la TAE y no solo el TIN, como explicamos en cómo comparar ofertas de hipoteca.
Preguntas frecuentes
¿Dónde veo las comisiones de mi oferta?
En la FEIN, la ficha que el banco te entrega antes de firmar. Debe recoger todas las comisiones y su importe.
¿El banco puede cobrarme por cancelar la hipoteca al final?
Si la terminas de pagar en plazo, no hay comisión. Los gastos de cancelarla en el registro sí son tuyos. Los detallamos en cancelación registral.
¿Puedo reclamar si me cobraron de más?
Sí. Primero al servicio de atención al cliente del banco y, si no responde o no te da la razón, al Banco de España.
¿Puedo negociar una comisión cero?
Sí, sobre todo la de apertura y la de amortización en hipotecas variables. Es más fácil con buen perfil y comparando varias ofertas.
En FindHipoteca revisamos la letra pequeña de las ofertas para que compares el coste real, comisiones incluidas. Y no te cobramos comisión por hacerlo.
¿Te ayudamos con tu hipoteca?
Déjanos tus datos y te contactamos para revisar tu caso.


