


Alquilar o comprar casa, cuándo sale más barato pagar una hipoteca
Hoy, en la mayor parte de España, la cuota de una hipoteca es más baja que el alquiler de un piso equivalente. Pero eso no significa que comprar sea siempre lo más barato: comprar tiene un coste de entrada alto (la entrada y los impuestos) que solo se recupera si te quedas en la vivienda varios años. Como referencia, si piensas vivir en el mismo sitio al menos cinco años, comprar suele salir a cuenta. Si no, alquilar puede ser la opción más sensata.
El contexto ayuda a entender por qué la pregunta está tan viva. Según idealista, en el segundo trimestre de 2026 las familias destinaban de media el 39 % de sus ingresos a pagar el alquiler, frente al 29 % que supondría la hipoteca de una vivienda similar. Y el alquiler sigue subiendo: en octubre marcó 15,1 euros por metro cuadrado, un 5,6 % más que un año antes. Vamos a ponerlo en números.
El ejemplo: un piso de 75 m² y 225.000 euros
Tomamos una vivienda de 75 m² a 3.000 euros el metro, cerca de la media nacional:
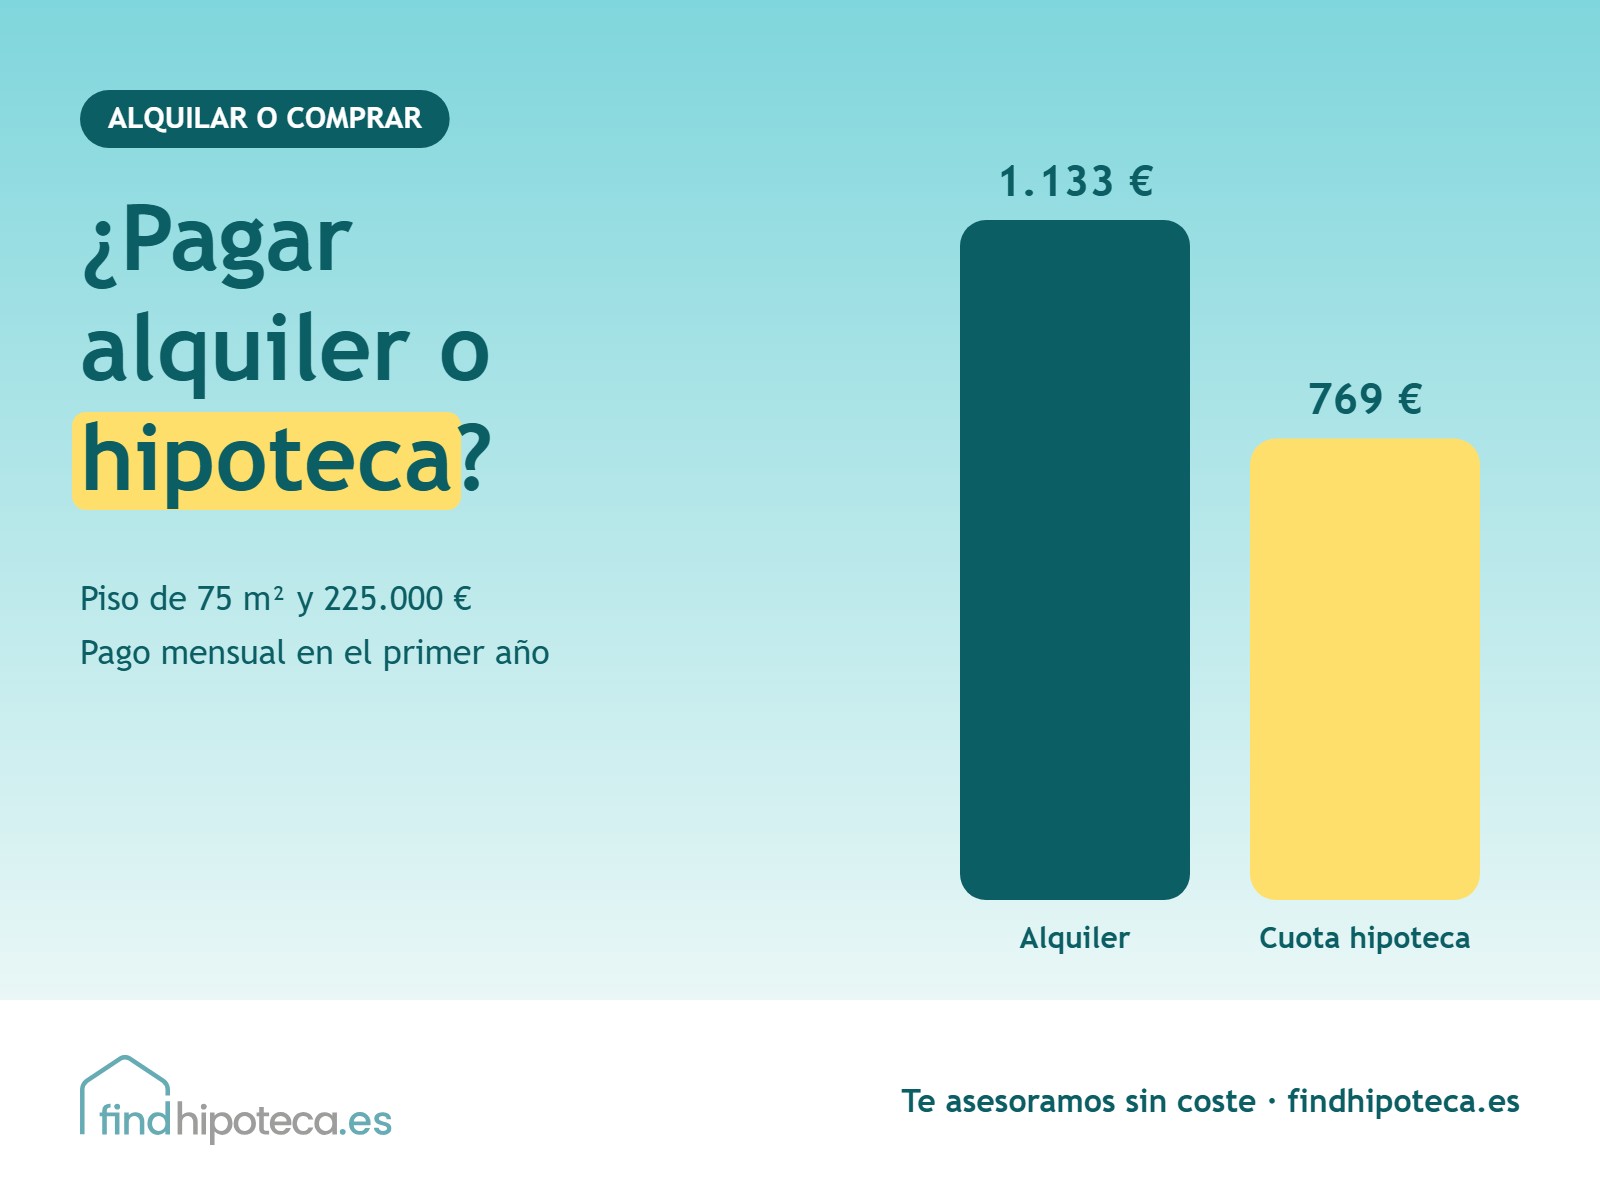
- Alquiler: a 15,1 €/m², unos 1.133 euros al mes.
- Compra: entrada del 20 % (45.000 euros) más unos 22.500 euros de impuestos y gastos. En total, 67.500 euros de ahorros.
- Hipoteca: 180.000 euros a 30 años al 3,10 % fijo. Cuota de 769 euros al mes.
A simple vista, comprar te ahorra 364 euros al mes. Pero la comparación justa no es cuota contra alquiler.
Lo que de verdad cuesta ser propietario
De esos 769 euros de cuota, el primer año unos 465 son intereses y unos 304 son capital que devuelves. Ese capital no es un gasto: es dinero que pasa a ser tuyo en forma de vivienda. Lo que sí pierdes cada mes es:
- Intereses: unos 465 euros.
- Gastos del propietario: IBI, comunidad, seguro de hogar y mantenimiento. Pongamos 150 euros al mes.
- Coste de oportunidad: los 67.500 euros que has puesto podrían estar rentando. Al 2,5 %, serían unos 141 euros al mes.
Suma: unos 756 euros al mes «a fondo perdido», frente a 1.133 euros de alquiler. Comprar sigue ganando, por unos 377 euros al mes.
La clave: cuánto tiempo vas a quedarte
Ahora falta lo que no se recupera nunca: los 22.500 euros de impuestos y gastos de la compra. Si los divides entre los 377 euros que te ahorras al mes, salen 60 meses. Es decir, a partir de unos cinco años, comprar sale más barato que alquilar en este ejemplo. Antes de eso, alquilar es más rentable, porque los gastos de compra no te da tiempo a amortizarlos.
Y hay un factor que juega a favor de comprar con el paso del tiempo: con una hipoteca fija tu cuota no se mueve, mientras que el alquiler se actualiza cada año. Si las rentas siguen subiendo al ritmo actual, la diferencia se abre año tras año.
Cuándo tiene más sentido alquilar
- Si es probable que cambies de ciudad por trabajo en los próximos años.
- Si tu situación personal o laboral no está clara todavía.
- Si para comprar tendrías que quedarte sin colchón de ahorro.
- Si la cuota te obligaría a superar el 35 % de tus ingresos. Mira cómo lo calcula el banco en ratio de endeudamiento.
Cuándo tiene más sentido comprar
- Piensas quedarte en la zona cinco años o más.
- Tienes ingresos estables y los ahorros para la entrada y los gastos (lo detallamos en cuánto hay que ahorrar para comprar casa).
- Quieres una cuota previsible a largo plazo.
- Tienes menos de 35 años o hijos menores y puedes acceder al aval ICO, que reduce mucho los ahorros necesarios.
El gran obstáculo no es la cuota, es la entrada
Mucha gente que paga 1.000 euros de alquiler podría pagar una cuota menor, pero no tiene 60.000 o 70.000 euros ahorrados. Hay alternativas: hipotecas por encima del 80 %, el aval ICO, la ayuda de la familia o el alquiler con opción a compra. Si estás en ese punto, empieza por hipoteca sin ahorros.
Preguntas frecuentes
¿El dinero del alquiler es tirado?
No del todo: pagas por un servicio, que es vivir en una casa sin asumir riesgos ni gastos de propietario. Lo que ocurre es que, a largo plazo, el propietario acumula patrimonio y el inquilino no.
¿Y si los precios de la vivienda bajan?
Si vives en la casa muchos años, el precio puntual de mercado importa poco. Es un riesgo real solo si necesitas vender pronto.
¿Comprar ahora o esperar?
Lo analizamos en detalle en comprar casa ahora o esperar.
¿Cuánto tengo que ganar para comprar?
Depende de la ciudad. Para Madrid lo calculamos en cuánto hay que ganar para comprar casa en Madrid.
En FindHipoteca hacemos este cálculo con tus números reales: lo que pagas de alquiler, tus ahorros y tus ingresos. Así sabes si comprar te compensa y cuánto te prestarían. Sin coste para ti.
¿Te ayudamos con tu hipoteca?
Déjanos tus datos y te contactamos para revisar tu caso.


